
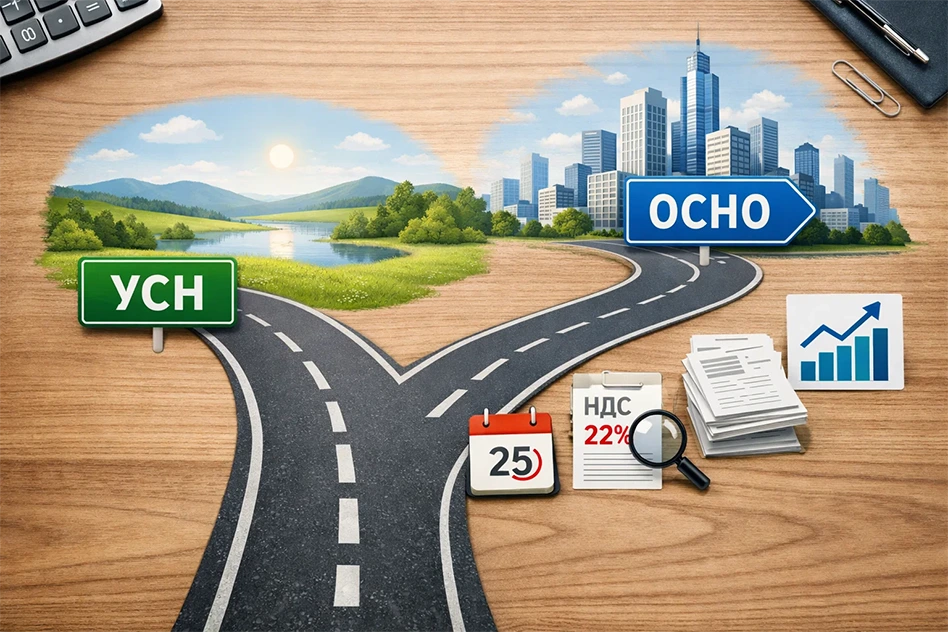
Переход на общую систему налогообложения (ОСНО) — это выход на новый уровень, открывающий работу с крупными клиентами и НДС. Но он требует кардинальной перестройки учета, отчетности и налоговой нагрузки. В статье разбираем, когда бизнес вынужден или решается на этот шаг, что меняется в учете доходов и расходов, как работать с НДС и не допустить фатальных ошибок переходного периода.
Содержание
Когда переход на ОСНО становится неизбежным или осознанным выбором
Решение о переходе на общую систему налогообложения может быть как добровольным (стратегическим), так и вынужденным («слет» с упрощенки). Понимание сценария критически важно, так как от этого зависят сроки и процедура.
Добровольный переход: стратегическое решение
Часто бизнес «перерастает» УСН. Руководитель и бухгалтер, взвесив все за и против, принимают решение о переходе на ОСНО, даже если формально еще соответствуют лимитам.
Основные причины для добровольного перехода:
- Работа с крупными клиентами. Это главная причина. Ваши основные покупатели — компании на ОСНО. Им жизненно важно принимать «входной» НДС к вычету. Работая с вами (на УСН), они теряют на этом 22%. Рано или поздно они выберут поставщика, который тоже является плательщиком НДС.
- Планирование участия в тендерах. Крупные государственные и коммерческие закупки часто содержат обязательное требование: участник должен быть на ОСНО.
- Имидж и инвестиции. Общая система демонстрирует прозрачность финансовой деятельности компании. Это повышает доверие со стороны инвесторов, кредитных организаций и крупных партнеров.
- Возможность учета большего количества расходов. На ОСНО (налог на прибыль) перечень расходов, уменьшающих налоговую базу, гораздо шире, чем на УСН «Доходы минус расходы».
Вынужденный переход: «слет» с упрощенки
«Слет» с УСН — это ситуация, когда компания нарушила одно из обязательных условий применения спецрежима.
Основные причины для утраты права на УСН:
- Превышение лимита доходов. В 2026 году лимит для УСН составляет 490,5 млн рублей (с учетом коэффициента-дефлятора). Как только доходы перевалили за эту планку, право на УСН теряется с начала квартала, в котором произошло превышение.
- Несоблюдение лимита численности. Если среднесписочная численность сотрудников превысила 130 человек, компания автоматически переводится на ОСНО.
- Превышение остаточной стоимости основных средств. Лимит — 218 млн рублей. Если дорогостоящее оборудование вывело стоимость ОС за этот предел — прощай, упрощенка.
- Открытие филиала. Наличие филиала лишает права на УСН.
- Начало деятельности, не совместимой с УСН. Например, производство подакцизных товаров, открытие банка или страховой компании.
Важнейший нюанс для УСН с 2025–2026 годов
С 1 января 2025 года в России началась масштабная налоговая реформа, затронувшая всех плательщиков УСН. Главное изменение: упрощенцы перестали быть автоматически освобожденными от НДС. Теперь обязанность платить НДС зависит от уровня доходов, и лимиты с каждым годом ужесточаются.
Что изменилось с 2025 года:
В 2025 году плательщики УСН с доходами свыше 60 млн рублей стали налогоплательщиками НДС. Они получили право выбора: либо платить НДС по общим ставкам (тогда 20%, с правом на вычеты), либо применять пониженные ставки (5% или 7% в зависимости от уровня доходов), но без права на вычет «входного» НДС.
Новые лимиты 2026 года: порог снижен до 20 млн рублей
С 1 января 2026 года правила ужесточились кардинально. Лимит доходов для освобождения от НДС снижен с 60 млн до 20 млн рублей.
Это означает следующее:
- Если доход компании на УСН за 2025 год превысил 20 млн рублей, то с 1 января 2026 года она обязана платить НДС.
- Если доход за 2025 год был меньше 20 млн рублей, то в 2026 году компания может работать без НДС — до тех пор, пока текущий доход 2026 года не превысит этот же порог в 20 млн рублей. Как только это происходит, обязанность платить НДС возникает с 1-го числа следующего месяца.
Поэтапное снижение лимитов до 2028 года
Законодательство предусматривает дальнейшее ужесточение:
- 2026 год: порог для освобождения от НДС — 20 млн рублей (исходя из доходов предыдущего года).
- 2027 год: порог снизится до 15 млн рублей.
- 2028 год и далее: порог составит 10 млн рублей.
Ставки НДС для УСН в 2026 году
Для тех, кто обязан платить НДС в 2026 году, предусмотрены следующие варианты:
| Доход в течение 2026 года | Доступные ставки НДС | Право на вычет |
| До 20 млн руб. | Освобождение от НДС | Нет |
| От 20 млн до 272,5 млн руб. | 5% (специальная) или 22% (общая) | При 5% — нет, при 22% — есть |
| От 272,5 млн до 490,5 млн руб. | 7% (специальная) или 22% (общая) | При 7% — нет, при 22% — есть |
| Свыше 490,5 млн руб. | Переход на ОСНО, НДС 22% | Есть |
Пояснение: почему это меняет всё
Раньше УСН воспринимался как «режим без НДС». Это было его главным преимуществом для малого бизнеса, но и главным недостатком при работе с крупными контрагентами. С 2026 года ситуация принципиально иная:
- Упрощенка больше не равна «без НДС». Даже оставаясь на УСН, компания с доходом выше 20 млн рублей обязана платить НДС. Для многих это психологический и финансовый шок.
- Выбор ставки — стратегическое решение. Нужно просчитывать, что выгоднее: платить 5% или 7% со всей выручки (без вычетов) или платить 22%, но забирать к вычету НДС по своим покупкам.
- Грань между УСН и ОСНО стирается. Если раньше ОСНО ассоциировалась со сложным учетом НДС, а УСН — с его отсутствием, то теперь учет НДС становится обязательным элементом работы для многих упрощенцев. Разница между режимами сводится к разным ставкам налога на прибыль/доход и разным правилам учета расходов.
Таким образом, в 2026 году порог в 20 млн рублей становится критической точкой: пересекая его, бизнес на УСН автоматически попадает в мир НДС со всеми его сложностями, но и с возможностью налогового вычета. Это кардинально меняет ландшафт налогового планирования для малого и среднего бизнеса в России.
Процедура перехода
- Добровольный переход: Подать уведомление по форме № 26.2-2 нужно до 15 января года, с которого планируется переход на ОСНО.
- Вынужденный переход: При нарушении условий УСН налогоплательщик обязан сообщить в налоговую инспекцию о переходе на ОСНО в течение 15 календарных дней по окончании отчетного (налогового) периода, в котором допущено превышение.
Более подробно о выборе и ограничениях налоговых режимов вы можете прочитать в статье: «Как вести раздельный учет при разных налоговых режимах».
Что меняется в учете и документах при переходе на ОСНО
Переход с УСН на ОСНО — это тектонический сдвиг в системе учета. Все процессы, которые были настроены годами, придется перестраивать.
Основные изменения:
- Метод признания доходов. На УСН применяется кассовый метод (доход признается в момент поступления денег). На ОСНО (для налога на прибыль) по умолчанию используется метод начисления. Это значит, что доход признается в момент отгрузки (подписания акта), даже если деньги еще не поступили. Авансы же, наоборот, в доход не включаются до момента отгрузки.
- Учет расходов. На УСН «Доходы минус расходы» перечень затрат, которые можно учесть, закрыт и строго регламентирован. На ОСНО список расходов значительно шире и открыт (главное — экономическая обоснованность и документальное подтверждение).
- Появление НДС. Это самое сложное. Компания становится налогоплательщиком НДС со всеми вытекающими: исчисление НДС с реализации, выставление счетов-фактур, ведение книг покупок и продаж, налоговые вычеты, восстановление НДС.
- Налоговый учет. Вместо одной книги учета доходов и расходов (КУДиР) на УСН, на ОСНО возникает необходимость вести регистры налогового учета по налогу на прибыль. Это более сложная и объемная работа.
- Отчетность. Вместо одной декларации в год (по УСН) появляется ежеквартальная отчетность по НДС и ежемесячная (или ежеквартальная) отчетность по налогу на прибыль.
Что происходит с активами, купленными на УСН?
Один из самых сложных вопросов переходного периода — судьба основных средств, приобретенных во время применения упрощенки. В бухгалтерском учете они продолжают амортизироваться. В налоговом учете (по налогу на прибыль) ситуация сложнее: остаточная стоимость таких ОС определяется по правилам, действовавшим на момент их приобретения (на УСН), и затем переносится на расходы через механизм амортизации уже на ОСНО. Здесь легко ошибиться, требуется кропотливый расчет.
НДС: главный вызов переходного периода
НДС — самый сложный налог для тех, кто привык к упрощенке. Он требует совершенно иной дисциплины и глубины понимания процесса.
Что нужно сделать в первую очередь:
- Определиться со ставкой. Подавляющее большинство операций облагается по ставке 22%. Есть льготные ставки 10% и 0%, но для их применения должны быть веские основания (например, продажа определенных видов продовольственных товаров, медикаментов или экспорт).
- Настроить выставление счетов-фактур. С момента перехода вы обязаны выставлять покупателям счета-фактуры. Это принципиально новый документ. В нем обязательно должны быть выделены сумма НДС, правильно заполнены все реквизиты. Ошибка в счете-фактуре может стоить покупателю вычета, а вам — спора с налоговой.
- Организовать учет «входного» НДС. Все счета-фактуры, полученные от поставщиков, необходимо собирать, регистрировать в книге покупок и проверять. Только при наличии правильно оформленного счета-фактуры можно принять НДС к вычету и уменьшить свой налог к уплате.
- Вести книги покупок и продаж. Это обязательные регистры налогового учета по НДС. Они формируются автоматизированно, но требуют контроля.
Раздельный учет НДС (критически важно!)
Если ваша компания на ОСНО продолжает вести какие-то виды деятельности, не облагаемые НДС (например, сдача жилой недвижимости в аренду физлицам без НДС или операции по ст. 149 НК РФ), то возникает обязанность вести раздельный учет «входного» НДС. Это значит, что НДС по расходам, относящимся к обоим видам деятельности, нужно делить пропорционально выручке. Часть НДС принимается к вычету, часть — включается в стоимость товаров (работ, услуг).
Подробный разбор работы с НДС и рисков его распределения смотрите в материале: «НДС для ООО с 2026 года: новые ставки, плательщики, учет, вычеты и отчетность».
Новая отчетность: календарь и формы
Отчетность на ОСНО — это ритмичная, ежеквартальная работа, не терпящая опозданий.
Основные виды отчетности на ОСНО:
- НДС. Декларация по НДС сдается ежеквартально, до 25-го числа месяца, следующего за отчетным кварталом (до 25 апреля, 25 июля, 25 октября, 25 января). Уплата налога производится равными долями в течение трех месяцев после отчетного квартала (до 28-го числа каждого месяца). Декларация по НДС сдается только в электронном виде по ТКС. Бумажный вариант не принимается.
- Налог на прибыль. Налогоплательщики могут сдавать отчетность ежеквартально или ежемесячно (в зависимости от выручки). Авансовые платежи уплачиваются ежемесячно или ежеквартально. Декларация по налогу на прибыль сдается:
- по итогам отчетных периодов (1 квартал, полугодие, 9 месяцев) — до 28-го числа месяца, следующего за отчетным периодом.
- по итогам года — до 28 марта следующего года.
- Бухгалтерская отчетность. Баланс, отчет о финансовых результатах и приложения к ним сдаются один раз в год, до 31 марта года, следующего за отчетным.
- Отчетность по сотрудникам. Остается такой же, как и на УСН: расчет по страховым взносам (РСВ), 6-НДФЛ, персонифицированные сведения, отчеты в СФР.
- Налог на имущество. Если у компании есть недвижимость, облагаемая по кадастровой стоимости, нужно сдавать декларацию по налогу на имущество (по итогам года) и уплачивать авансовые платежи.
Важно: Штрафы за несдачу отчетности на ОСНО стандартные, но сам риск возрастает кратно из-за большего количества форм.
Финансовая нагрузка: что изменится
Переход на ОСНО почти всегда означает увеличение налоговой нагрузки. Это нужно четко понимать и закладывать в финансовую модель.
Основные налоги на ОСНО:
- Налог на прибыль — 20% от прибыли (доходы минус расходы). 3% зачисляется в федеральный бюджет, 17% — в бюджет субъекта РФ. Регионы могут устанавливать пониженные ставки для отдельных категорий налогоплательщиков.
- НДС — 22% (или 10%, 0%). Налог на добавленную стоимость — это «налог на разницу», но его бремя для компании зависит от структуры цепочки создания стоимости. Фактически компания платит в бюджет разницу между НДС, начисленным с ее продаж, и НДС, принятым к вычету по покупкам.
- Налог на имущество организаций. Ставка устанавливается регионами, но не может превышать 2,2% (для имущества, облагаемого по среднегодовой стоимости). Для объектов, облагаемых по кадастровой стоимости (торговые центры, офисы), ставка может быть до 2%.
Почему нагрузка растет:
- Появляются новые налоги (на имущество, НДС к уплате).
- Усложняется учет, что может потребовать найма дополнительного бухгалтера или перехода на более дорогой тариф аутсорсинга.
- Возникает риск кассовых разрывов, так как НДС нужно платить частями в течение квартала, а налог на прибыль — авансовыми платежами.
Однако есть и плюсы:
- Расширяется перечень расходов, которые можно учесть при расчете налога на прибыль.
- Появляется возможность принимать «входной» НДС к вычету, что может существенно снизить реальную нагрузку, если у вас много затрат с НДС.
Типичные ошибки при переходе на ОСНО
Опыт налоговых проверок и консультаций показывает, что бизнес чаще всего совершает одни и те же ошибки в переходный период.
- Неверное определение даты перехода. Путаница в том, с какого числа и в каком квартале нужно начинать считать налоги по-новому. Особенно это критично для НДС.
- Отсутствие счетов-фактур. Компания продолжает работать по старинке, не выставляя счета-фактуры покупателям. Это грубейшее нарушение, ведущее к административной и налоговой ответственности.
- Неправильный переходный баланс. Ошибки в определении остаточной стоимости основных средств, купленных на УСН, приводят к неверному расчету амортизации и, как следствие, налога на прибыль.
- Забытый «входной» НДС. Новички на ОСНО часто не собирают счета-фактуры от поставщиков, тем самым лишая себя законного права на вычет. Это прямой убыток для компании.
- Игнорирование раздельного учета. Если компания продолжает вести деятельность, не облагаемую НДС, и не ведет раздельный учет, налоговая может снять все вычеты по НДС.
- Нарушение сроков уплаты и сдачи отчетности. Новый, более плотный календарь (НДС каждый квартал, налог на прибыль) становится сюрпризом, и компания пропускает сроки, получая пени и штрафы.
- Ошибки в настройке 1С или другой учетной программы. Неправильно заданные параметры учетной политики, ставки налогов, счета учета приводят к системным ошибкам.
О системных рисках учета и налоговых проверках мы писали в статье: «Учет договоров и расчетов с контрагентами».
Роль бухгалтера: почему на ОСНО без него не обойтись
Если на УСН предприниматель еще может пытаться вести учет самостоятельно (с помощью онлайн-сервисов), то на ОСНО это практически невозможно. Роль бухгалтера становится критической.
Что должен сделать и контролировать бухгалтер при переходе:
- Спланировать переход. Разработать пошаговый план: уведомление ФНС, настройка 1С, инвентаризация, расчет переходных остатков.
- Провести инвентаризацию. Пересчитать все остатки (товары, материалы, ОС, дебиторку, кредиторку) на момент перехода. Это база для нового учета.
- Рассчитать переходные остатки по основным средствам. Определить остаточную стоимость ОС, купленных на УСН, для налогового учета на ОСНО. Это одна из самых сложных задач.
- Настроить учетную политику для целей налогообложения на ОСНО. Заново прописать методы амортизации, списания материалов, оценки незавершенки, порядок признания доходов и расходов.
- Научить персонал (менеджеров, снабженцев). Объяснить, что теперь все счета от поставщиков нужно собирать и передавать в бухгалтерию, а при отгрузке клиентам обязательно выставлять счета-фактуры.
- Организовать работу с ЭДО и счетами-фактурами. Обеспечить бесперебойный обмен электронными документами.
- Внедрить контроль за НДС. Настроить сверку счетов-фактур с контрагентами, проверять полноту и правильность отражения НДС.
Вывод: Переход на ОСНО — это серьезный стресс для бизнеса. Он требует профессиональной подготовки, перестройки всех учетных процессов и увеличения бюджета на бухгалтерию. Но для компаний, нацеленных на рост и работу с крупными корпоративными клиентами, это неизбежный и правильный шаг, открывающий новые горизонты. Успех этого этапа напрямую зависит от квалификации бухгалтера и его готовности к сложной, системной работе.
Часто задаваемые вопросы
В какие сроки нужно подать уведомление о добровольном переходе на ОСНО с УСН?
Уведомление по форме № 26.2-2 подается в налоговую инспекцию до 15 января года, с которого планируется переход на общую систему.
Что произойдет, если превысить лимит доходов на УСН?
При превышении лимита доходов (в 2026 году — 490,5 млн рублей с учетом коэффициента-дефлятора) право на применение УСН утрачивается с первого дня квартала, в котором допущено превышение. Необходимо в течение 15 дней сообщить в налоговую и начать исчислять налоги по ОСНО.
Обязательно ли на ОСНО платить налог на имущество?
Да, организации на ОСНО являются плательщиками налога на имущество. Налог уплачивается с движимого и недвижимого имущества, учитываемого на балансе в качестве основных средств в порядке, установленном главой 30 НК РФ и законами субъектов РФ.
Как перейти на ОСНО, если я только регистрирую бизнес?
При регистрации ООО или ИП по умолчанию применяется ОСНО. Чтобы перейти на УСН или другой спецрежим, нужно подать уведомление в течение 30 дней после постановки на учет. Если вы этого не сделали, вы останетесь на ОСНО.
Нужно ли сдавать декларацию по НДС в бумажном виде?
Нет. Декларация по НДС сдается только в электронном виде по телекоммуникационным каналам связи (ТКС). Бумажный вариант не считается поданным и влечет штраф.
Можно ли на ОСНО учесть убытки прошлых лет, полученные на УСН?
Нет. Убытки, полученные при применении УСН, не переносятся на налоговую базу по налогу на прибыль при переходе на ОСНО. Это прямо запрещено налоговым законодательством.
Что такое «восстановление НДС» при переходе и когда оно нужно?
Если компания на УСН покупала основное средство, принимала НДС к вычету, а затем перешла на ОСНО, она обязана восстановить НДС в том налоговом периоде, который предшествует переходу. Это сложная процедура, требующая отдельного расчета по каждому объекту.
Бухгалтерия под ключ для ООО и ИП
Полный цикл услуг: ведение учёта, расчёт зарплаты, сдача отчётности и сопровождение проверок.
Свяжитесь с нами — ответим в рабочее время.
Тел: +7 (919) 625-70-70 E-mail: gdebux@yandex.ru