
Совмещение налоговых режимов — законный способ оптимизации, но он требует строгого разделения доходов, расходов и НДС. Ошибки в организации раздельного учета — одна из частых причин доначислений на налоговых проверках. В статье разбираем, когда возникает обязанность вести раздельный учет, как распределять “входной” НДС, какие риски существуют и как бухгалтер может выстроить надежную систему защиты.
Содержание
Когда возникает необходимость в раздельном учете
Раздельный учет — это обязанность налогоплательщика отдельно учитывать доходы, расходы и хозяйственные операции по разным видам деятельности, облагаемым в рамках различных налоговых режимов или по разным ставкам. Он необходим в нескольких случаях.
Совмещение специальных налоговых режимов
Для индивидуальных предпринимателей закон допускает совмещение нескольких режимов. Наиболее распространенные комбинации:
- УСН + ПСН (патент)
- ОСНО + ПСН
- ЕСХН + ПСН
Важное изменение: с 1 января 2021 года в связи с отменой ЕНВД организации утратили право на совмещение налоговых режимов. Сейчас компании могут применять только один режим — ОСНО, УСН, ЕСХН или АУСН.
Операции, облагаемые и не облагаемые НДС
Если налогоплательщик на ОСНО одновременно осуществляет:
- операции, облагаемые НДС
- операции, освобожденные от налогообложения НДС (ст. 149 НК РФ)
— он обязан вести раздельный учет сумм “входного” НДС по приобретенным товарам (работам, услугам).
Новые правила для УСН с 2026 года
С 1 января 2026 года организации и ИП на УСН становятся плательщиками НДС, если их доходы за 2025 год превысят 20 млн рублей (Федеральный закон от 28.11.2025 № 425 – ФЗ). В этом случае упрощенцы могут выбрать:
- общие ставки НДС (22% или 10%) с правом на вычеты
- пониженные ставки (5% или 7%) без права на вычеты
При выборе пониженных ставок раздельный учет НДС вести не нужно — освобождение прямо предусмотрено законом.
Правовая основа
Обязанность вести раздельный учет закреплена в нескольких статьях НК РФ:
- п. 8 ст. 346.18 НК РФ — при совмещении УСН и ЕНВД (актуально для ИП, сохранивших право на ЕНВД в отдельных регионах)
- п. 4 ст. 170 НК РФ — при совмещении облагаемых и необлагаемых НДС операций
- п. 7 ст. 346.26 НК РФ — общая норма о раздельном учете имущества, обязательств и операций
Более подробно о выборе и сочетании налоговых режимов мы разбирали в статье:
Раздельный учет доходов и расходов при совмещении режимов
Учет доходов
При совмещении режимов необходимо четко разделять доходы, полученные от каждого вида деятельности. Это важно по нескольким причинам:
- Для правильного исчисления налогов по каждому режиму
- Для соблюдения лимитов доходов (особенно при совмещении УСН и ПСН)
При совмещении УСН и ПСН действует важное правило: доходы суммируются по обоим режимам для контроля лимита ПСН (20 млн рублей). Если общий доход превысит 20 млн рублей, предприниматель теряет право на патент и переходит на УСН с начала периода, на который был выдан патент.
Минфин рекомендует определять доходы по видам деятельности нарастающим итогом с начала года на основании данных бухгалтерского или налогового учета.
Учет расходов
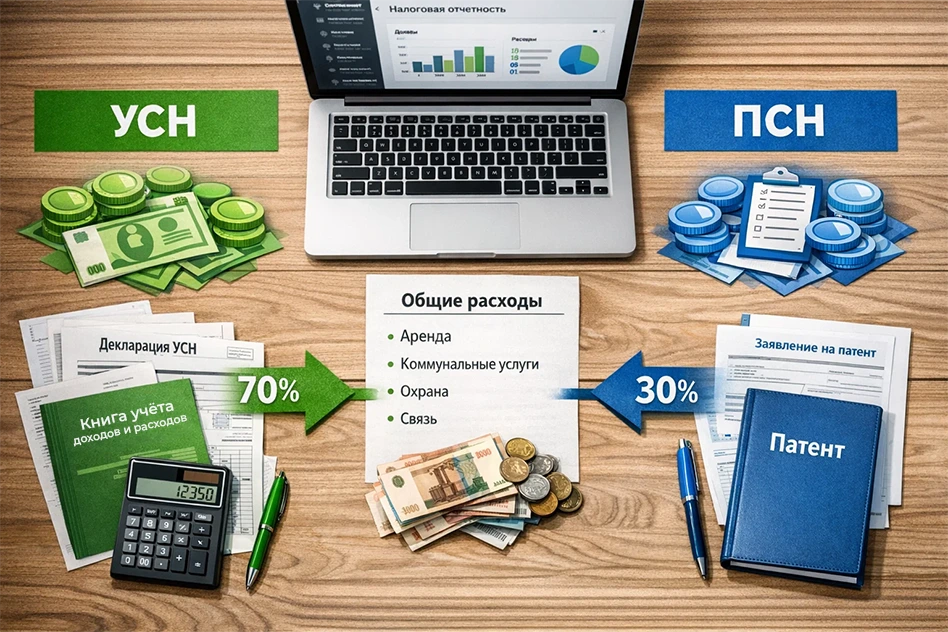
С расходами сложнее. Если расходы можно прямо отнести к конкретному виду деятельности — проблем нет. Но существуют “общие” расходы, которые одновременно относятся к разным режимам (аренда офиса, зарплата административно-управленческого персонала, коммунальные услуги).
В этом случае применяется правило пропорции: расходы распределяются пропорционально долям доходов в общем объеме доходов, полученных при применении разных режимов .
Формула распределения общих расходов:
Расходы, относящиеся к режиму А = (Общая сумма расходов × Доходы по режиму А) / Общий доход
Важный нюанс: Распределение должно производиться ежемесячно, а затем суммироваться нарастающим итогом с начала года.
Пример расчета
ООО на УСН (доходы минус расходы) совмещает с ЕНВД (только для ИП в регионах, где он сохранен). За месяц:
- Доходы по УСН — 800 000 руб.
- Доходы по ЕНВД — 200 000 руб.
- Общая сумма доходов — 1 000 000 руб.
- Общие расходы (аренда, зарплата АУП) — 300 000 руб.
Расходы, относимые к УСН = 300 000 × (800 000 / 1 000 000) = 240 000 руб.
Эта сумма учитывается в расходах при расчете налога УСН.
Принципы корректного учета доходов и подтверждения расходов подробно рассмотрены в статье:
Раздельный учет НДС: главная сложность
Когда возникает обязанность
Раздельный учет НДС обязаны вести налогоплательщики, которые одновременно осуществляют:
- операции, облагаемые НДС
- операции, освобожденные от налогообложения (ст. 149 НК РФ)
Это актуально для:
- организаций и ИП на ОСНО, совмещающих облагаемые и льготируемые операции
- ИП, совмещающих ОСНО и ПСН (патент)
Правило распределения “входного” НДС
Если товары (работы, услуги) используются одновременно в облагаемых и необлагаемых операциях, “входной” НДС распределяется следующим образом:
- Часть НДС принимается к вычету (пропорционально доле облагаемых операций)
- Оставшаяся часть включается в стоимость товаров (работ, услуг)
Формула распределения:
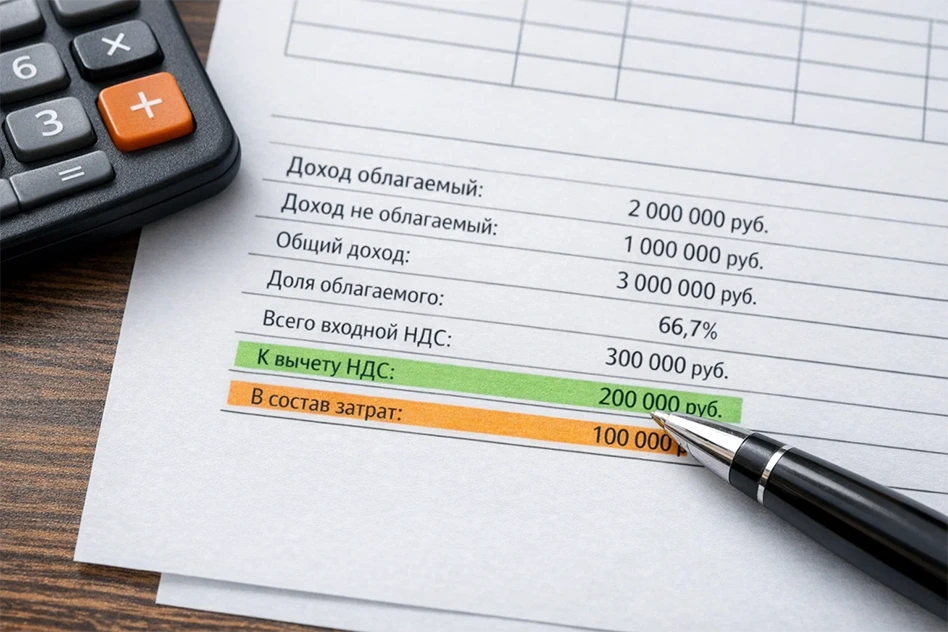
Доля облагаемых операций = (Выручка от облагаемых операций / Общая выручка) × 100%
НДС к вычету = Общая сумма “входного” НДС × Доля облагаемых операций
Пример расчета
| Показатель | Сумма (₽) |
| Выручка по облагаемым операциям | 2 000 000 |
| Выручка по необлагаемым операциям | 1 000 000 |
| Общая выручка | 3 000 000 |
| Доля облагаемой выручки | 66,7% |
| Входной НДС по “смешанным” расходам | 300 000 |
| НДС к вычету (66,7% от 300 000) | 200 000 |
Таким образом, 200 000 ₽ принимаются к вычету, а 100 000 ₽ включаются в стоимость товаров (работ, услуг).
Особый порядок для основных средств
По основным средствам и нематериальным активам, принятым к учету в первом или втором месяце квартала, пропорцию можно определять не дожидаясь окончания квартала — исходя из выручки за соответствующий месяц (пп. 1 п. 4.1 ст. 170 НК РФ).
Правило “пяти процентов”
Существует важное исключение: если доля необлагаемых операций не превышает 5% от общей величины совокупных расходов, раздельный учет можно не вести, а весь “входной” НДС принимать к вычету. Это правило помогает снизить нагрузку на бухгалтерию, но применять его нужно осторожно.
Документальное оформление раздельного учета
Чтобы раздельный учет был признан налоговыми органами, он должен быть документально подтвержден. Основные рекомендации:
Учетная политика
Обязательный документ — приказ об учетной политике для целей налогообложения. В нем необходимо закрепить:
- перечень видов деятельности, облагаемых по разным режимам
- методы распределения доходов и расходов
- порядок распределения “входного” НДС
- методику расчета пропорции
- перечень субсчетов для раздельного учета
Аналитические регистры
Рекомендуется использовать:
- отдельные субсчета в рабочем плане счетов (например, счет 19 с разными субсчетами для облагаемых и необлагаемых операций)
- отдельные книги покупок и книги продаж (или дополнительные графы)
- специальные регистры налогового учета для распределения общих расходов
Первичные документы
Важно обеспечить, чтобы из первичных документов было понятно назначение расхода. Например, в актах выполненных работ, накладных должна быть ссылка на вид деятельности или договор, относящийся к конкретному режиму.
Риски и ответственность
Последствия отсутствия раздельного учета
Если налогоплательщик обязан вести раздельный учет, но не делает этого, последствия могут быть серьезными:
- Отказ в вычетах по НДС. Налоговая может снять все вычеты “входного” НДС по операциям, которые потенциально могут использоваться в необлагаемой деятельности.
- Доначисление налогов. Расходы, не распределенные должным образом, могут быть исключены из налоговой базы по УСН или налогу на прибыль.
- Штрафы и пени. По ст. 122 НК РФ штраф составляет 20% от неуплаченной суммы налога (40% при умысле).
- Судебные риски. Судебная практика подтверждает: если налогоплательщик не вел раздельный учет, налоговый орган вправе распределить расходы самостоятельно (пропорционально выручке), что часто приводит к доначислениям.
Пример из практики
Арбитражный суд Поволжского округа поддержал налоговый орган, который доначислил налоги при совмещении ЕНВД и УСН из-за отсутствия раздельного учета доходов.
Риски дробления бизнеса
Отсутствие раздельного учета может стать дополнительным доказательством в спорах о “дроблении бизнеса”. Если налоговая докажет, что разделение видов деятельности носило формальный характер с целью минимизации налогов, последуют доначисления по общей системе.
Почему самостоятельный учет часто приводит к таким последствиям, мы объясняли в материале:
Что проверяет налоговая при раздельном учете
При проведении проверок налоговые органы обращают внимание на следующие моменты:
Правильность распределения доходов
Инспекторы проверяют, все ли доходы учтены и правильно ли они отнесены к конкретному режиму. Особое внимание — “пограничным” операциям, которые можно квалифицировать по-разному.
Обоснованность распределения расходов
Налоговые органы часто указывают на то, что раздельный учет не позволяет определить, какие расходы совершены для обеспечения какого вида деятельности. В таких случаях инспекторы распределяют расходы пропорционально выручке самостоятельно.
Распределение НДС
Проверяется:
- правильность расчета пропорции
- своевременность восстановления НДС (если товары начали использоваться в необлагаемых операциях)
- документальное подтверждение распределения
Страховые взносы
При совмещении режимов необходимо вести раздельный учет выплат работникам и начисленных страховых взносов. Работники, занятые одновременно в разных видах деятельности (АУП), — их взносы распределяются пропорционально доходам.
Роль бухгалтера и практические рекомендации
Как бухгалтер может выстроить систему раздельного учета
- Разработка учетной политики. Подробно прописать все методы и способы распределения. Чем детальнее — тем меньше вопросов у проверяющих.
- Настройка программного обеспечения. Современные бухгалтерские программы (1С, Saby и др.) позволяют настроить аналитику по видам деятельности и автоматизировать распределение.
- Методика распределения косвенных расходов. Выбрать экономически обоснованный показатель для распределения (прямая выручка, прямые расходы, численность работников и т.д.).
- Документирование каждого шага. Все расчеты должны быть зафиксированы в бухгалтерских справках или специальных регистрах.
- Регулярный контроль. Ежемесячная проверка правильности распределения, чтобы вовремя заметить и исправить ошибки.
Когда раздельный учет особенно сложен
- при наличии большого количества “общих” расходов
- при совмещении режимов с разными методами признания доходов (кассовый метод и метод начисления)
- при ведении деятельности с длительным производственным циклом
В этих случаях рекомендуется привлекать специалистов или передавать учет на аутсорсинг.
Заключение
Раздельный учет — не просто техническая процедура, а важный элемент налоговой безопасности. Правильно организованный учет позволяет:
- законно минимизировать налоговые платежи
- избежать претензий налоговых органов
- защитить вычеты по НДС
- обосновать распределение общих расходов
Цена ошибки здесь высока: доначисления могут составить миллионы рублей. Поэтому подход к организации раздельного учета должен быть системным, а все методы — закреплены в учетной политике и документально подтверждены.
Часто задаваемые вопросы
Кто обязан вести раздельный учет при совмещении УСН и ПСН?
Индивидуальные предприниматели, совмещающие УСН и ПСН, обязаны вести раздельный учет доходов и расходов по каждому режиму. Доходы суммируются для контроля лимита ПСН (20 млн рублей). При превышении лимита право на патент утрачивается.
Нужно ли вести раздельный учет НДС при совмещении ОСНО и ЕНВД?
Да, если ИП совмещает ОСНО и ЕНВД (в регионах, где ЕНВД сохранен), он обязан вести раздельный учет “входного” НДС. По товарам, используемым в обоих видах деятельности, НДС распределяется пропорционально выручке. По товарам, используемым только в деятельности, облагаемой ЕНВД, НДС включается в стоимость.
Что будет, если не вести раздельный учет при совмещении режимов?
Налоговая может отказать в вычетах по НДС, исключить расходы из налоговой базы, доначислить налоги, пени и штрафы по ст. 122 НК РФ. Судебная практика подтверждает: при отсутствии раздельного учета инспекция вправе распределить расходы самостоятельно пропорционально выручке.
Как распределять зарплату административно-управленческого персонала при совмещении режимов?
Страховые взносы с зарплаты сотрудников, занятых одновременно в разных видах деятельности, распределяются пропорционально долям доходов в общем объеме доходов. Этот подход согласован Минфином России и ФНС.
Нужно ли вести раздельный учет при УСН с пониженными ставками НДС (5% и 7%)?
Нет, плательщики УСН, применяющие ставки НДС 5% и 7%, освобождены от обязанности вести раздельный учет, поскольку не принимают “входной” НДС к вычету. Это прямо предусмотрено законом
Бухгалтерия под ключ для ООО и ИП
Полный цикл услуг: ведение учёта, расчёт зарплаты, сдача отчётности и сопровождение проверок.
Свяжитесь с нами — ответим в рабочее время.
Тел: +7 (919) 625-70-70 E-mail: gdebux@yandex.ru