
Правильный учет доходов и расходов — не бюрократия, а основа финансового здоровья и безопасности бизнеса. Ошибки ведут к доначислениям налогов, пеням и штрафам. В статье разберем, как грамотно классифицировать операции, какие документы защитят при проверке, и как выстроить учетную систему, чтобы минимизировать риски. Экспертный гид для собственников и бухгалтеров.
Содержание
Почему учет — ключ к налоговой безопасности
Учет доходов и расходов — это систематическое документирование всех финансовых операций компании. Его цель — не только расчет налогов, но и формирование достоверной картины финансового состояния бизнеса. Согласно статье 313 Налогового кодекса РФ, налогоплательщик исчисляет налоговую базу на основе данных налогового учета, который должен обеспечивать полное и достоверное отражение всех хозяйственных операций.
Налоговая безопасность — это состояние, при котором бизнес уверен в корректности исчисления налогов, готов к любой проверке и не имеет рисков крупных финансовых потерь из-за претензий ФНС. Достигается она только при наличии грамотного учета, который позволяет:
- Обосновать каждый рубль расходов перед инспектором, превратив их из затрат в законные вычеты из налогооблагаемой базы.
- Подтвердить реальность и экономическую целесообразность всех сделок, что критически важно в рамках борьбы с «обналичиванием» и недобросовестными контрагентами.
- Своевременно корректировать налоговые обязательства, выявляя ошибки до прихода проверки, а не после.
- Сформировать управленческую аналитику, которая показывает истинную рентабельность и помогает принимать верные финансовые решения.
Без прочного фундамента в виде первичных документов и учетных регистров любая налоговая проверка превращается в «русскую рулетку» с высокими ставками.
Доходы: что признается доходом и как его отразить
Доходом для целей налогообложения признается экономическая выгода в денежной или натуральной форме (ст. 41 НК РФ). Ключевой принцип — метод начисления: доход признается в том периоде, в котором он возник по документам, независимо от фактического поступления денег (п. 1 ст. 271 НК РФ). Для УСН возможен кассовый метод (по оплате).
Что включается в доходы:
- Выручка от реализации: товаров, работ, услуг собственного производства и ранее приобретенных.
- Внереализационные доходы: проценты по депозитам, доходы от сдачи имущества в аренду, курсовые разницы, безвозмездно полученное имущество (кроме ряда исключений), списанная кредиторская задолженность.
- Авансы полученные: На ОСНО аванс включается в доход на дату поступления, с него начисляется НДС. На УСН «доходы» — также включается в момент получения.
Как отражать:
- На ОСНО и УСН «доходы минус расходы»: Все доходы отражаются в Книге учета доходов и расходов (КУДиР) нарастающим итогом.
- На УСН «доходы»: Аналогично, в КУДиР отражаются суммы поступлений.
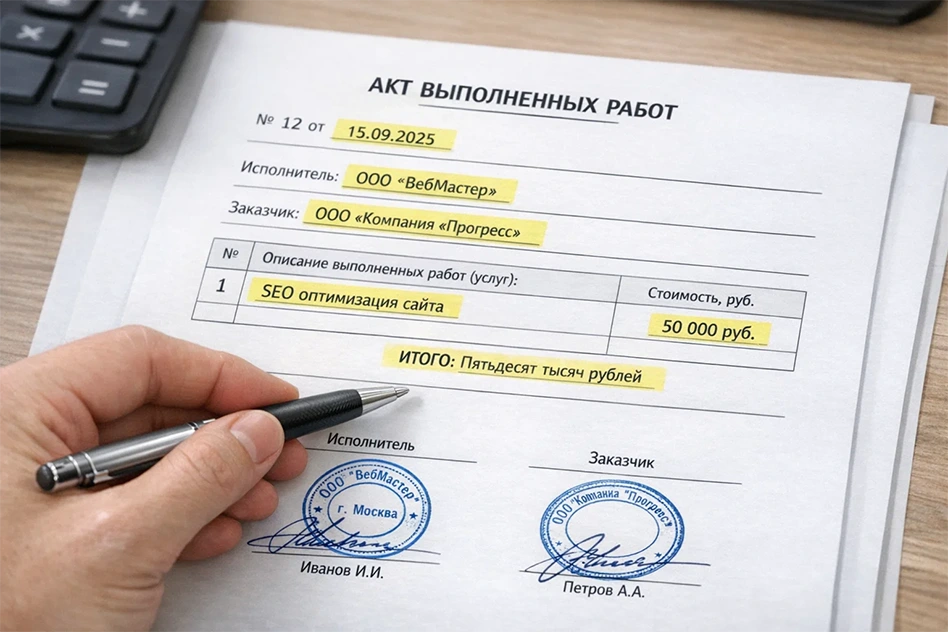
- Документ-основание: Дата и сумма дохода определяются первичным документом — акт выполненных работ/оказанных услуг, товарная накладная (ТОРГ-12), счет-фактура (для НДС), кассовый чек или БСО.
Важный нюанс: Не все поступления являются доходом. Например, полученный кредит или заем, вклад в уставный капитал, суммы предоплаты от покупателя (для ОСНО при определенных условиях) до момента отгрузки — доходом не являются.
Расходы: что можно учесть для уменьшения налога
Расходы — это обоснованные и документально подтвержденные затраты, осуществленные для извлечения дохода (ст. 252 НК РФ). Понятие экономической обоснованности ключевое: расход должен быть направлен на получение прибыли.
Требования к расходам:
- Обоснованность. Затраты экономически оправданы целями предпринимательской деятельности.
- Документальное подтверждение. Оформлены первичными документами установленной формы.
- Прямая связь с доходами. Расход направлен на получение дохода сейчас или в будущем.
Группы учитываемых расходов (на примере УСН «доходы минус расходы», перечень закрытый — ст. 346.16 НК РФ):
- Материальные расходы: Сырье, материалы, товары для перепродажи, инструменты.
- Расходы на оплату труда: Заработная плата, премии, отпускные, обязательные страховые взносы с ФОТ.
- Амортизация: Учет стоимости основных средств через механизм списания.
- Прочие расходы: Аренда, ремонт, реклама, услуги связи, консультационные и юридические услуги, командировочные, проценты по кредитам, налоги (кроме самого УСН).
Что НЕЛЬЗЯ учесть в расходах (на УСН):
- Дивиденды и вклады в уставный капитал.
- Покупку недвижимости (кроме случаев, прямо указанных в кодексе).
- Пособия сотрудникам сверх норм.
- Расходы на личные нужды собственника.
Совет: Перед совершением крупной затраты всегда сверяйтесь с перечнем допустимых расходов в соответствующей статье НК РФ для вашего режима налогообложения.
Документальное подтверждение: первичные документы
Первичный учетный документ — это юридическое доказательство того, что операция состоялась. Его отсутствие или неправильное оформление лишает расход права на учет (ст. 252 НК РФ).
Обязательные реквизиты первичного документа (ст. 9 Федерального закона №402-ФЗ «О бухгалтерском учете»):
- Наименование документа.
- Дата составления.
- Наименование экономического субъекта (поставщика/исполнителя).
- Содержание факта хозяйственной жизни.
- Величина натурального и/или денежного измерения.
- Подписи ответственных лиц с расшифровкой.
Ключевые документы для учета:
- Для учета расходов: Договор, счет на оплату, товарная накладная (ТОРГ-12) или акт приемки материалов, акт выполненных работ/оказанных услуг, кассовый чек или бланк строгой отчетности, платежное поручение (подтверждение оплаты). Должна прослеживаться цепочка: Договор -> Документ на передачу/оказание (акт, накладная) -> Документ об оплате.
- Для учета доходов: Договор, счет на оплату, акт/накладная (выставленные вами), выписка банка о поступлении средств.
- Внутренние документы: Приказы, расчетные ведомости, авансовые отчеты, путевые листы.
Электронные документы: Имеют равную юридическую силу с бумажными при наличии квалифицированной электронной подписи (КЭП) и согласии сторон на электронный документооборот (ЭДО).
Частые ошибки, ведущие к доначислениям
Анализ судебной практики и писем ФНС позволяет выделить типичные ошибки, которые налоговики успешно оспаривают:
- «Серая» заработная плата: Выплаты в конвертах, неоформленные трудовые отношения. Риск: доначисление НДФЛ, страховых взносов, штрафы до 40% от неуплаченных сумм.
- Необоснованная экономическая выгода: Закупка товаров или услуг по явно завышенным ценам у взаимозависимых лиц или фирм-однодневок. ФНС вправе проверить правильность цен и доначислить налоги (ст. 105.3 НК РФ).
- Учет личных расходов как бизнес-расходов: Образование, отдых, личный автомобиль (если не используется в производственных целях по договору), продукты для семьи. ФНС такие расходы однозначно отклонит.
- Отсутствие или формальность первичных документов: Акт без детального описания работ, накладная без печати (если она требуется) или подписи получателя, отсутствие договора. Это прямой путь к снятию расходов.
- Некорректный учет представительских и рекламных расходов: Превышение норм (например, 4% от расходов на оплату труда для представительских на ОСНО), отсутствие оправдательных документов (программа мероприятия, список участников, отчет).
- Ошибки в учете основных средств: Неверное определение срока полезного использования, неправильное оформление ввода в эксплуатацию, отсутствие инвентарной карточки.
Что проверяет ФНС и как подготовиться
Налоговая проверка — это не катастрофа, а экзамен на качество вашего учета. Проверки бывают камеральные (по документам в ИФНС) и выездные (на территории налогоплательщика).
На что смотрит инспектор:
- Полнота отражения доходов. Сверяет выручку по вашей декларации с данными контрагентов, банковскими операциями, контрольными срезами ККТ.
- Обоснованность расходов. Проверяет, все ли учтенные расходы подтверждены документами, имеют ли они деловую цель, не являются ли фиктивными.
- Реальность контрагентов. Проверяет признаки фирмы-однодневки: массовость директоров/учредителей, адрес, фактическое отсутствие деятельности.
- Соблюдение процедур. Правильность оформления счетов-фактур, сроки выставления и получения документов.
Как подготовить учет к возможной проверке:
- Организуйте документооборот. Каждая операция должна иметь полный пакет документов, сформированный вовремя.
- Ведите учетные регистры аккуратно. КУДиР, книга покупок/продаж, оборотно-сальдовая ведомость должны быть в порядке.
- Проводите внутренние сверки. Регулярно сверяйте данные учета с банковскими выписками, отчетами по складу, расчетами с контрагентами.
- Оцените риски по контрагентам. Работайте с проверенными поставщиками и покупателями, запрашивайте у них документы регулярно.
- Храните документы. Срок хранения первичных документов — не менее 4 лет (ст. 29 закона №402-ФЗ).
Роль бухгалтера в построении безопасного учета
Грамотный бухгалтер — это не просто исполнитель, который сводит дебет с кредитом. Это архитектор налоговой безопасности компании.
- Проектировщик системы: Выстраивает учетный процесс с нуля, определяет, какие документы, в какие сроки и кем должны формироваться.
- Интерпретатор закона: Постоянно отслеживает изменения в законодательстве и корректирует учетную политику, не давая ей устареть.
- Внутренний контролер: Проводит предпроверочный анализ, находит и исправляет ошибки до сдачи отчетности, готовит документы к возможной проверке.
- Переговорщик с ФНС: Представляет интересы компании при камеральных проверках, грамотно формулирует пояснения, обжалует необоснованные решения.
- Стратегический консультант: Консультирует собственника о налоговых последствиях планируемых сделок (покупка имущества, кредит, выход на новые рынки), помогая выбрать оптимальный путь.
Экономический эффект: Стоимость услуг профессионального бухгалтера или аутсорсинговой компании почти всегда ниже, чем потенциальные финансовые потери от одного штрафа или доначисления по результатам проверки.
Вывод: Учет доходов и расходов — это инвестиция в безопасность и устойчивость бизнеса. Не стоит относиться к нему как к досадной формальности. Правильно поставленный учет экономит деньги, время и нервы собственника, а также является залогом спокойного сна, когда в дверь стучится налоговый инспектор.
Часто задаваемые вопросы
Можно ли учесть в расходах покупку ноутбука для директора?
Да, если ноутбук используется в производственных целях и это документально закреплено (например, приказ о его использовании в работе). На УСН «доходы минус расходы» его стоимость можно списать единовременно при вводе в эксплуатацию (до 150 000 руб. за единицу). На ОСНО — через амортизацию. Необходимы документы: чек, накладная, акт ввода в эксплуатацию.
Что делать, если контрагент не выдает акт выполненных работ?
Без акта подтвердить расход и принятие работ невозможно. Необходимо направить контрагенту односторонний акт с отметкой о его получении и отказе в подписании. Если это не помогает, единственный путь — судебное взыскание задолженности и признание работ выполненными по решению суда. Лучшая профилактика — работа по предоплате или с надежными партнерами.
Как подтвердить расходы на рекламу в социальной сети?
Нужен полный пакет: договор с блогером или на размещение рекламы, акт выполненных работ (в нем должно быть указание на конкретные публикации, ссылки на них), скриншоты опубликованных материалов, платежное поручение. Без акта и скриншотов доказать факт оказания услуг сложно.
Что такое «экономическая обоснованность» расходов и кто ее оценивает?
Это критерий, по которому ФНС оценивает, был ли расход направлен на получение дохода. Оценивает его в первую очередь налогоплательщик, закрепляя в учетной политике. При проверке окончательную оценку дает налоговый инспектор и, в случае спора, суд. Пример необоснованного расхода — дорогая иномарка для курьерской службы.
Обязательно ли иметь печать на первичных документах?
С 2016 года печать для организаций является необязательной, если ее использование не закреплено в уставе. Однако многие формы (например, ТОРГ-12) имеют графу для печати. Если контрагент требует печать, лучше ее поставить. Главное — наличие всех обязательных реквизитов и подписей.
Бухгалтерия под ключ для ООО и ИП
Полный цикл услуг: ведение учёта, расчёт зарплаты, сдача отчётности и сопровождение проверок.
Свяжитесь с нами — ответим в рабочее время.
Тел: +7 (919) 625-70-70 E-mail: gdebux@yandex.ru