
Первичные документы — основа бухгалтерского и налогового учета. Ошибки в их оформлении или хранении могут привести к признанию расходов необоснованными и доначислению налогов. В статье подробно рассмотрим требования к первичным документам, сроки хранения и ответственность за нарушения.
Содержание
Что относится к первичным документам
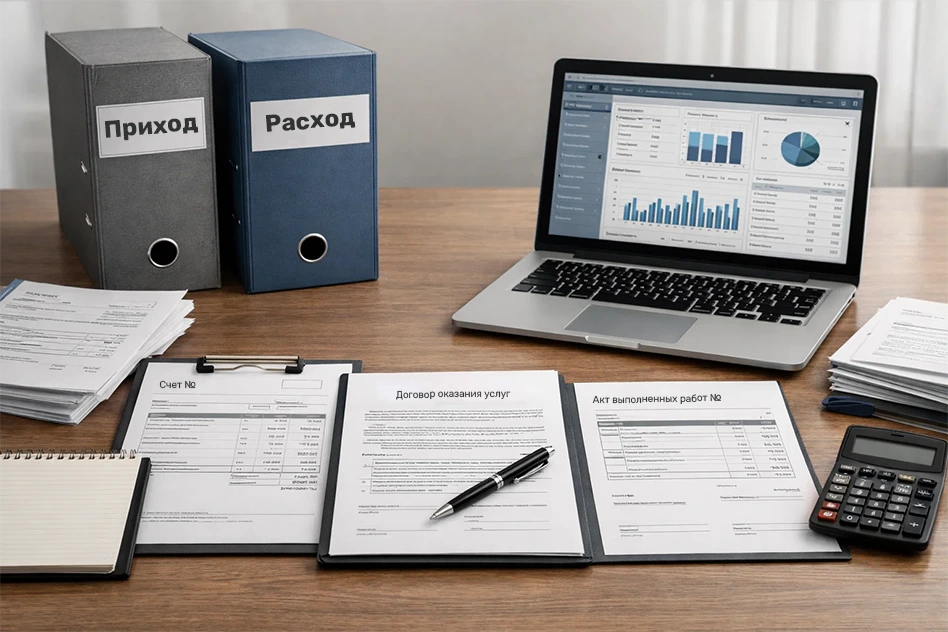
Первичные документы — это документы, фиксирующие факт совершения хозяйственной операции. Они являются основанием для отражения операций в бухгалтерском и налоговом учете.
К первичным документам относятся:
- договоры с контрагентами;
- счета, счета-фактуры;
- акты выполненных работ и оказанных услуг;
- товарные накладные;
- универсальные передаточные документы (УПД);
- кассовые и банковские документы;
- авансовые отчеты;
- путевые листы;
- табели учета рабочего времени;
- расчетно-платежные ведомости.
Для ИП перечень первичных документов может быть проще, особенно при УСН «Доходы», однако при наличии сотрудников, НДС или проверок ФНС требования к первичке фактически аналогичны требованиям к ООО.
Для ООО первичные документы обязательны по всем хозяйственным операциям без исключений.
Основание: Федеральный закон № 402-ФЗ «О бухгалтерском учете».
Обязательные реквизиты первичных документов
Первичный документ признается действительным только при наличии обязательных реквизитов. Их отсутствие делает документ юридически ничтожным для целей учета и налогообложения.
Обязательные реквизиты:
- наименование документа;
- дата составления;
- наименование организации или ИП;
- содержание хозяйственной операции;
- величина операции в натуральном и денежном выражении;
- наименование должностей ответственных лиц;
- подписи ответственных лиц.
Для электронных документов обязательным является наличие усиленной квалифицированной электронной подписи.
Налоговые органы при проверках в первую очередь оценивают корректность реквизитов, а не только экономическую сущность операции.
Сроки хранения бухгалтерских документов
Сроки хранения первичных документов строго регламентированы законодательством. Нарушение сроков хранения приравнивается к отсутствию документов.
Основные сроки хранения:
- первичные бухгалтерские документы — не менее 5 лет;
- документы по расчету налогов — не менее 5 лет;
- кадровые документы — от 5 до 75 лет в зависимости от вида;
- документы по основным средствам — весь срок эксплуатации плюс 5 лет.
Отсчет срока хранения начинается с года, следующего за годом завершения отчетного периода.
Основания: Налоговый кодекс РФ, Федеральный закон № 402-ФЗ, Перечень типовых управленческих архивных документов.
Электронные первичные документы
С 2020-х годов электронный документооборот стал полноценной альтернативой бумажному. В 2025 году ФНС активно стимулирует переход бизнеса на электронную первичку.
Электронные первичные документы:
- равны по юридической силе бумажным;
- подписываются электронной подписью;
- могут храниться исключительно в цифровом виде;
- принимаются ФНС при проверках.
Электронный документооборот особенно выгоден:
- ИП и ООО с большим количеством контрагентов;
- компаниям на НДС;
- бизнесу с удаленной моделью работы.
Важно обеспечить корректное хранение электронных документов и доступ к архивам в течение всего срока хранения.
Типичные ошибки при ведении первичных документов
На практике именно ошибки в первичке становятся причиной налоговых доначислений.
Наиболее распространенные ошибки:
- отсутствие первичных документов;
- неправильные или неполные реквизиты;
- расхождения между первичкой и бухгалтерскими регистрами;
- формальный документооборот без реальных операций;
- хранение документов без систематизации;
- утрата документов при смене бухгалтера.
Особенно критичны ошибки для ООО и ИП на ОСНО, где первичка напрямую влияет на НДС и налог на прибыль.
Подробнее можно прочитать в этой статье:
Ответственность за нарушения
Ответственность за неправильное ведение учета первичных документов предусмотрена сразу несколькими нормами законодательства.
Основные санкции:
- штрафы по НК РФ за отсутствие документов;
- отказ в признании расходов;
- отказ в вычетах НДС;
- доначисление налогов, пеней и штрафов;
- административная ответственность по КоАП РФ;
- субсидиарная ответственность руководителя ООО в отдельных случаях.
Даже для ИП отсутствие первичных документов может привести к доначислению налогов исходя из расчетных методов ФНС.
Как выстроить систему документооборота
Эффективная система учета первичных документов должна быть регламентированной и прозрачной.
Ключевые элементы системы:
- утвержденная учетная политика;
- регламенты документооборота;
- контроль поступления и подписания документов;
- единый архив (бумажный или электронный);
- регулярная сверка первички и регистров;
- ответственность конкретных лиц.
На практике оптимальным решением для ИП и ООО становится передача учета первичных документов на бухгалтерский аутсорсинг с использованием онлайн-сервисов. Это снижает риски, обеспечивает контроль сроков и соответствие требованиям законодательства.
Рекомендуем ознакомиться с этой статьей по теме:
Часто задаваемые вопросы
Обязательны ли первичные документы для ИП?
Да, при подтверждении доходов, расходов, зарплаты и налогов.
Можно ли хранить первичку только в электронном виде?
Да, при наличии электронной подписи и соблюдении сроков хранения.
Что делать при утере первичных документов?
Восстановить у контрагентов или оформить дубликаты.
Сколько хранить первичные документы ООО?
Минимум 5 лет, отдельные документы — дольше.
Можно ли вести учет первички без бухгалтера?
Формально да, но при проверках риски возрастают.
Принимает ли ФНС электронные документы?
Да, при соблюдении требований законодательства.
Бухгалтерия под ключ для ООО и ИП
Полный цикл услуг: ведение учёта, расчёт зарплаты, сдача отчётности и сопровождение проверок.
Свяжитесь с нами — ответим в рабочее время.
Тел: +7 (919) 625-70-70 E-mail: gdebux@yandex.ru