
Индивидуальный предприниматель без наемных работников имеет самый простой с точки зрения учета статус. Но «просто» не означает «можно игнорировать». ИП обязан вести учет доходов, платить налоги и взносы за себя, а ошибки могут привести к штрафам. В статье разбираем пошагово все аспекты бухгалтерии ИП без персонала: от выбора налогового режима до сдачи отчетности и оптимизации нагрузки.
Содержание
Особенности ИП без наемного персонала: правовой статус и учет
Индивидуальный предприниматель без работников – это особый субъект предпринимательской деятельности, чей правовой статус определяет специфику учета. Ключевая особенность заключается в том, что ИП совмещает в одном лице и собственника бизнеса, и единственного работника. Это накладывает отпечаток на всю финансовую и отчетную дисциплину.
Согласно ст. 11 Налогового кодекса РФ (НК РФ), предпринимательская деятельность ИП – это самостоятельная, осуществляемая на свой риск деятельность, направленная на систематическое получение прибыли. Однако, в отличие от организаций, ИП не обязан вести полноценный бухгалтерский учет в соответствии с Федеральным законом №402-ФЗ «О бухгалтерском учете». Его основная обязанность – налоговый учет.
Что это означает на практике:
- Учет доходов: ИП обязан фиксировать все поступления от предпринимательской деятельности в соответствии с выбранным налоговым режимом. Это основа для расчета налогов.
- Учет расходов: На некоторых режимах (УСН «Доходы минус расходы», ОСНО) необходимо также вести учет и хранить документы, подтверждающие расходы (чеки, накладные, акты).
- Упрощенный кадровый учет: Отсутствуют обязательства как работодателя: не нужно вести трудовые книжки, рассчитывать и удерживать НДФЛ, платить страховые взносы за сотрудников, сдавать отчеты СЗВ-М, 6-НДФЛ, 4-ФСС. Это — главное административное преимущество.
- Прямая ответственность: Все обязательства перед бюджетом (налоги, взносы) и контрагентами ИП несет личным имуществом (за исключением имущества, на которое не может быть обращено взыскание по ГПК РФ).
Таким образом, учет ИП без сотрудников фокусируется на двух ключевых блоках: фиксация хозяйственных операций для расчета налога и расчеты с государством (налоги + фиксированные взносы).
Доступные налоговые режимы и критерии выбора
ИП без работников имеет максимально широкий выбор систем налогообложения, что позволяет оптимизировать нагрузку под специфику деятельности.
Налог на профессиональный доход (НПД, «самозанятость»):
- Суть: Режим для самостоятельного оказания услуг, выполнения работ или продажи товаров собственного производства. Не является ИП, но доступен и для уже зарегистрированных ИП.
- Ставка: 4% (с доходов от физлиц), 6% (с доходов от юрлиц и ИП).
- Лимиты: Доход не более 2.4 млн руб. в год. Нельзя нанимать работников по трудовым договорам.
- Плюсы: Простота (учет в приложении «Мой налог»), отсутствие страховых взносов (кроме добровольных в ПФР), нет отчетности.
- Минусы: Серьезные ограничения по видам деятельности (например, нельзя перепродавать товары, сдавать имущество в аренду).
Патентная система налогообложения (ПСН):
- Суть: Уплата налога авансом за право заниматься определенным видом деятельности. Стоимость патента рассчитывается как 6% от потенциально возможного годового дохода (ПВД), устанавливаемого регионом.
- Условия: Доход не более 60 млн руб. в год. Виды деятельности строго регламентированы ст. 346.43 НК РФ.
- Плюсы: Фиксированная сумма налога, не зависящая от реальных доходов; нет деклараций.
- Минусы: Необходимость оплаты патента даже при убытках; нужно заранее оценить потенциальную выручку.
Упрощенная система налогообложения (УСН):
- Суть: Самый популярный режим. Два варианта объекта налогообложения:
- «Доходы» (6%): Налог начисляется на всю сумму полученной выручки.
- «Доходы минус расходы» (15%): Налог начисляется на разницу между доходами и расходами.
- Лимиты: Доход не более 219.2 млн руб. в год.
- Плюсы: Простая отчетность (одна декларация в год), возможность снизить налог на сумму уплаченных фиксированных взносов (на УСН «Доходы» — до 100%).
- Минусы: Необходимость вести книгу учета доходов и расходов (КУДиР).
Общая система налогообложения (ОСНО):
- Суть: Режим по умолчанию.
- Налоги: НДФЛ 13% с прибыли (доходы минус профессиональные вычеты), НДС (стандартно 22%).
- Плюсы: Возможность работы с крупными плательщиками НДС, вычет НДС по расходам.
- Минусы: Максимальная налоговая и отчетная нагрузка (декларации по НДС ежеквартально, 3-НДФЛ — ежегодно).
Критерии выбора: оцените планируемый годовой доход, структуру расходов, необходимость работать с НДС и перечень ваших видов деятельности. Для большинства начинающих ИП без сотрудников оптимальны УСН «Доходы» 6% или НПД.
Как вести учет доходов: методы и документы
Основа налогового учета ИП — это документальная фиксация доходов. Метод зависит от режима налогообложения и формы расчетов.
- Общее правило: Подтверждением дохода является первичный документ, который вы выставляете клиенту (заказчику). Для ИП это, как правило:
- Бланк строгой отчетности (БСО): При оказании услуг населению (физлицам). С 01.07.2019 БСО формируются только в автоматизированных системах, аналогичных онлайн-кассам.
- Счет на оплату + кассовый/товарный чек: При работе с юрлицами или ИП. Счет является офертой, а кассовый чек (или при безнале — банковская выписка) — подтверждением оплаты.
- Товарная накладная (ТОРГ-12) или акт выполненных работ/услуг: Основные документы при отгрузке товара или завершении работ для юрлиц. Подписанный акт — прямое подтверждение дохода.
- Книга учета доходов и расходов (КУДиР): Обязательный регистр для ИП на УСН и патенте (с 2021 года). Форма книги утверждена приказом Минфина. В нее в хронологическом порядке вносятся все доходы (а на УСН «Доходы минус расходы» — и расходы). Книга ведется в электронном виде с последующей распечаткой по итогам года, прошивается и хранится. Важно: С 2023 года КУДиР для ИП на УСН больше не нужно заверять в налоговой инспекции, но ее нужно быть готовым представить по требованию ФНС (письмо ФНС от 12.08.2022 № ЕД-4-3/11393@).
- Приложение «Мой налог»: Для самозанятых и ИП, совмещающих основной режим с НПД. Все доходы фиксируются автоматически при расчетах через приложение или вручную.
Рекомендация: С первого дня ведите аккуратный учет всех поступлений. Используйте облачные сервисы (например, «Контур.Эльба», «Моё дело»), которые автоматически формируют КУДиР на основе введенных данных.
Обязательная отчетность: сроки и формы
ИП без работников сдает значительно меньше отчетов, чем ИП-работодатель или ООО. Основная отчетность — налоговая.
- УСН: Одна декларация в год по форме, утвержденной приказом ФНС. Срок сдачи — до 30 апреля года, следующего за отчетным.
- ПСН: Декларация не сдается. Контроль осуществляется по оплаченным патентам.
- ОСНО:
- Декларация по НДС — ежеквартально, до 25-го числа месяца, следующего за кварталом.
- Декларация 3-НДФЛ — ежегодно, до 30 апреля.
- НПД: Отчетность отсутствует. Все данные передаются автоматически через приложение.
Важный момент: Даже при отсутствии деятельности (нулевые доходы) на УСН и ОСНО необходимо сдавать «нулевую» декларацию. Несдача влечет штраф (ст. 119 НК РФ).
Неналоговая отчетность: ИП без сотрудников, как правило, освобожден от сдачи статистической отчетности, кроме случаев, когда он попадает в выборку Росстата.
Страховые взносы «за себя»: фиксированные и дополнительные
Это обязательный платеж, не зависящий от выбранного налогового режима и наличия доходов. Взносы идут на пенсионное и медицинское страхование.
Фиксированная часть: Устанавливается правительством на каждый год.
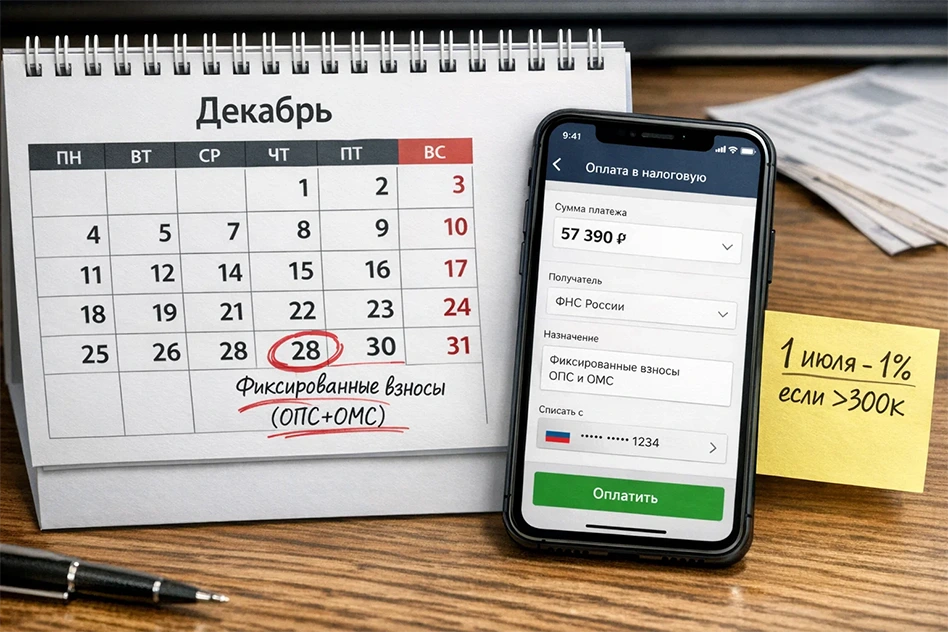
В 2026 году размер страховых взносов на обязательное пенсионное страхование (ОПС) и обязательное медицинское страхование (ОМС) составляет 57 390 руб. Срок уплаты – не позднее 28 декабря 2026 года.
Дополнительный взнос (1%): Если в течение года налогоплательщик заработал более 300 тыс. руб., то с превышения этой суммы нужно исчислить дополнительный взнос на ОПС в размере 1 % с суммы превышения дохода. В 2026 году максимальная сумма дополнительного взноса в размере 1% не может быть более чем 321 818 руб. Срок уплаты таких взносов – не позднее 1 июля года, следующего за расчётным периодом.
Важно: На режиме УСН «Доходы» уплаченные в том же налоговом периоде страховые взносы «за себя» можно вычесть из суммы исчисленного налога, уменьшив его вплоть до нуля (п. 3.1 ст. 346.21 НК РФ). Это мощный инструмент налоговой оптимизации для ИП без работников.
Типичные ошибки ИП без сотрудников и их последствия
- «Нулевой» период без отчетности: Несдача нулевой декларации на УСН — штраф 1000 руб. (ст. 119 НК РФ).
- Смешение личных и бизнес-средств: Использование личной карты для бизнес-расчетов допустимо, но критически важно вести раздельный учет. Иначе в расходах могут отказать, а при проверке будет сложно подтвердить происхождение средств.
- Неверный расчет 1% взносов: Расчет ведется от дохода, а не от прибыли. На УСН «Доходы» — от всей выручки. На УСН «Доходы минус расходы» — также от всей выручки (дохода), а не от разницы.
- Нарушение сроков оплаты патента: Просрочка оплаты патента более чем на 10 дней ведет к утрате права на ПСН и переходу на ОСНО с начала периода, на который был выдан патент.
- Отсутствие подтверждающих документов по расходам: На УСН «Доходы минус расходы» и ОСНО расходы, не подтвержденные документально (чеки, накладные, акты), не могут быть учтены для уменьшения налоговой базы.
- Неуведомление ФНС о применении НПД: Если ИП совмещает основной режим и НПД, нужно уведомить налоговую об этом. Неуведомление может привести к доначислению налогов по основному режиму.
Подробнее о типичных ошибках вы можете ознакомиться в этой статье:
Когда ИП без сотрудников все же нужен бухгалтер?
Несмотря на кажущуюся простоту, есть ситуации, когда помощь профессионала экономит время, нервы и деньги:
- Регистрация ИП и выбор режима: Бухгалтер поможет выбрать оптимальную систему налогообложения с учетом планов, что сэкономит тысячи рублей в будущем.
- Выход на новые объемы или сделки: Планируете крупный контракт, получение кредита для бизнеса, участие в тендере? Профессиональная консультация по оформлению документов и учету расходов необходима.
- Смена налогового режима: Переход с УСН на ОСНО или с ПСН на УСН — процедура, требующая точного соблюдения сроков и правил.
- Споры и проверки ФНС: Получение требования из налоговой или уведомление о проверке — прямой сигнал обратиться к специалисту для грамотного диалога с контролирующими органами.
- Экономия времени и желание сконцентрироваться на бизнесе: Если ведение КУДиР, расчет налогов и взносов, отслеживание сроков отнимает у вас более нескольких часов в месяц, делегирование этих задач аутсорсинговому бухгалтеру или сервису — рациональное вложение.
Заключение: Бухгалтерия ИП без сотрудников — это, в первую очередь, дисциплина и внимание к деталям. Правильно организованный с самого начала учет (даже в простом Excel-файле или облачном сервисе) станет надежным фундаментом для роста бизнеса и защитит от неприятных сюрпризов в виде штрафов и блокировок счета.
Часто задаваемые вопросы
Нужно ли ИП без работников сдавать нулевую отчетность на УСН, если не было деятельности?
Да, обязательно. Декларация по УСН сдается ежегодно до 30 апреля, даже если доходов не было. Предоставляется «нулевая» декларация. Несдача влечет штраф в размере 1000 рублей (ст. 119 НК РФ).
Как ИП на УСН «Доходы» уменьшить налог на страховые взносы?
ИП без сотрудников может уменьшить сумму исчисленного налога по УСН на 100% уплаченных в том же налоговом периоде страховых взносов «за себя» (фиксированные + 1%, если есть). Например, налог 20 000 руб., взносы уплачены 25 000 руб. — налог к уплате составит 0 руб.
Может ли ИП без сотрудников работать без онлайн-кассы?
Это зависит от режима и вида расчетов. ИП на УСН, ПСН или ОСНО, оказывающие услуги или выполняющие работы для физлиц (населения), обязаны применять онлайн-кассу и выдавать чеки. Есть исключения для отдельных видов деятельности (перечень в ст. 2 54-ФЗ). При расчетах с юрлицами и ИП счетов-фактур и актов обычно достаточно, но касса может потребоваться при получении наличных.
Что будет, если ИП не заплатит фиксированные страховые взносы «за себя»?
За каждый день просрочки начисляются пени. При длительной неуплате долг могут взыскать через суд, также может быть заблокирован расчетный счет. Неуплата взносов не лишает права находиться на спецрежиме, но создает долг перед бюджетом.
Может ли ИП на патенте одновременно применять НПД для другого вида деятельности?
Да, может. Законодательство допускает совмещение режимов. Необходимо вести раздельный учет доходов по каждому виду деятельности. Уведомлять ФНС о применении НПД нужно обязательно.
Бухгалтерия под ключ для ООО и ИП
Полный цикл услуг: ведение учёта, расчёт зарплаты, сдача отчётности и сопровождение проверок.
Свяжитесь с нами — ответим в рабочее время.
Тел: +7 (919) 625-70-70 E-mail: gdebux@yandex.ru