
Регистрация ООО — это не только юридический акт, но и начало бухгалтерской жизни компании. С первых дней закон предъявляет строгие требования к учету и отчетности. Наши эксперты подготовили пошаговый гайд: от выбора налогового режима до сдачи первых отчетов. Разберем обязательные действия, типичные ошибки новичков и подскажем, когда бухгалтерию лучше доверить профессионалам сразу.
Содержание
Регистрация и первые обязанности: что делать после получения документов
После внесения записи в ЕГРЮЛ и получения листа записи, Общество с ограниченной ответственностью (ООО) считается созданным. С этого момента у его руководителя возникают первые, и очень важные, бухгалтерские и налоговые обязанности.
- Открытие расчетного счета. Хотя закон не обязывает открывать счет немедленно, без него невозможны безналичные расчеты с контрагентами, уплата налогов и получение выручки. Выбор банка — важное решение: обратите внимание на тарифы, удобство онлайн-банка и наличие интеграций с бухгалтерскими сервисами.
- Изготовление печати. С 2016 года печать не является обязательным реквизитом для ООО, если ее отсутствие прямо не прописано в Уставе. Однако на практике многие контрагенты и государственные органы требуют печать на документах. Рекомендуется ее изготовить.
- Постановка на учет в фондах. После регистрации в ФНС, сведения об ООО автоматически передаются в государственные внебюджетные фонды: Пенсионный фонд РФ (ПФР) и Фонд социального страхования (ФСС). Отдельного заявления не требуется. Вам должны присвоить регистрационные номера, информацию о которых можно получить в личном кабинете на сайте ФНС или запросив выписку.
- Уведомление о начале деятельности. Если ваш вид деятельности подлежит лицензированию или требует уведомления контролирующих органов (Роспотребнадзор, МЧС и др.), это необходимо сделать сразу после регистрации. Перечень таких видов деятельности содержится в Постановлении Правительства РФ № 584.
- Назначение ответственного за ведение учета. Согласно ст. 7 Федерального закона №402-ФЗ «О бухгалтерском учете», руководитель ООО обязан организовать бухгалтерский учет и несет за это ответственность. Фактически это означает необходимость либо принять на работу главного бухгалтера, либо заключить договор на бухгалтерское сопровождение (аутсорсинг), либо взять учет на себя (если ООО относится к субъектам малого предпринимательства).
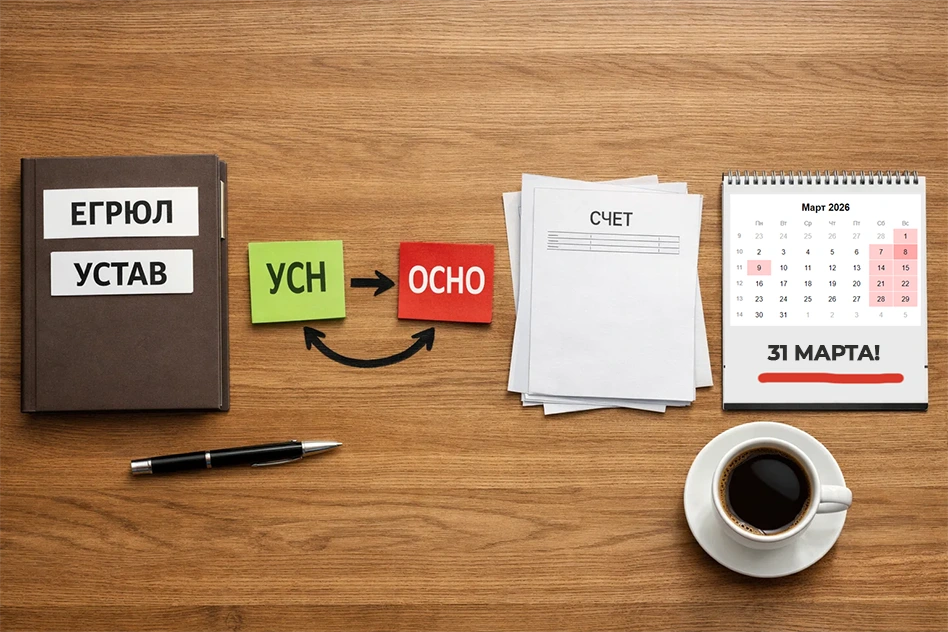
Ключевой срок: В течение 30 календарных дней с даты регистрации необходимо определиться с системой налогообложения и, при желании перейти на спецрежим, подать соответствующее уведомление (форма № 26.2-1).
Выбор налогового режима: анализ на старте
Правильный выбор системы налогообложения — краеугольный камень финансового планирования ООО. Режим по умолчанию — Общая система налогообложения (ОСНО). Чтобы перейти на спецрежим, нужно подать уведомление в срок.
Краткое сравнение режимов для нового ООО:
- Упрощенная система налогообложения (УСН). Самый популярный выбор для стартапов и малого бизнеса.
- УСН «Доходы» (6%): Простота учета, налог платится со всей выручки. Можно уменьшить на сумму страховых взносов за сотрудников (до 50%).
- УСН «Доходы минус расходы» (15%): Налог платится с прибыли. Выгоден при высокой доле подтвержденных расходов (более 60-70% от выручки). Регионы могут устанавливать пониженные ставки.
- Лимиты (2026): Доход за год — не более 218 млн руб.; численность — до 130 человек.
- Общая система налогообложения (ОСНО). Применяется автоматически, если не заявлен переход на УСН.
- Налоги: Налог на прибыль (20%), НДС (22%, 10%, 0%), налог на имущество.Плюсы: Возможность работать с крупными плательщиками НДС, вычет НДС по своим расходам.
- Минусы: Максимальная налоговая нагрузка и сложность учета.
- Единый налог на вмененный доход (ЕНВД). Действует лишь для отдельных видов деятельности по решению региональных властей. Постепенно отменяется.
- Единый сельскохозяйственный налог (ЕСХН). Для производителей сельхозпродукции.
Критерии выбора для нового ООО:
- Планируемые контрагенты: Если ключевые клиенты — крупные компании или бюджетные учреждения (плательщики НДС), стоит рассмотреть ОСНО.
- Структура затрат: При высоких и легко подтверждаемых расходах выгоднее УСН 15%.
- Ожидаемая годовая выручка: Должна укладываться в лимит УСН.
- Вид деятельности: Проверьте, не подпадает ли он под ЕНВД или льготные ставки УСН в вашем регионе.
Постановка учета: с чего начать ведение бухгалтерии
После выбора режима необходимо выстроить учетный процесс. Для ООО ведение бухгалтерского учета обязательно (в отличие от ИП).
Шаги по постановке учета:
- Разработка и утверждение Учетной политики. Это основной внутренний документ, который определяет правила ведения бухгалтерского и налогового учета в компании (ПБУ 1/2008). В ней прописываются: методы оценки активов, способы начисления амортизации, порядок признания доходов и расходов, рабочий план счетов и т.д. Даже для ООО на УСН, которое ведет только налоговый учет, рекомендуется иметь налоговую часть учетной политики.
- Определение ответственного. Как уже отмечалось, это может быть руководитель, главный бухгалтер в штате или аутсорсинговая компания.
- Выбор программного обеспечения. Для малого ООО на УСН может хватить облачных сервисов («Контур.Бухгалтерия», «Моё дело», «1С:БухОбслуживание»). Для более сложного учета (ОСНО, торговля) потребуется «1С:Бухгалтерия» или аналоги.
- Организация документооборота. Необходимо определить, кто, в какие сроки и какие первичные документы будет оформлять, как они будут поступать к бухгалтеру, как храниться. Это критически важно для последующего учета.
- Начальное отражение операций. Первыми операциями обычно являются:
- Формирование уставного капитала (Дт 75 Кт 80).
- Внесение уставного капитала на расчетный счет или в кассу (Дт 51/50 Кт 75).
- Оплата расходов на регистрацию (госпошлина, услуги юриста) — отражаются как расходы будущих периодов или сразу в составе прочих расходов.
Первичные документы: основа основ учета
Любая хозяйственная операция должна быть подтверждена первичным учетным документом (ст. 9 закона №402-ФЗ). Отсутствие документов — главная причина снятия расходов при налоговой проверке.
Обязательные реквизиты документа:
- Наименование и дата составления.
- Наименование организации-составителя.
- Содержание факта хозяйственной жизни.
- Натуральные и денежные измерители.
- Должности и подписи ответственных лиц.
Ключевые документы на старте ООО:
- Учредительные: Устав, решение/протокол о создании, свидетельство ИНН, лист записи ЕГРЮЛ.
- По банку: Договор на РКО, заявление на открытие счета, карточка с образцами подписей.
- По операциям:
- Приход денег: Выписка банка, приходный кассовый ордер (ПКО) при внесении наличных.
- Расход денег: Платежное поручение, расходный кассовый ордер (РКО).
- Покупка товаров/услуг: Договор, счет на оплату, товарная накладная (ТОРГ-12) или акт выполненных работ, счет-фактура (если поставщик на ОСНО), чек (при расчетах с физлицами/ИП).
- Продажа товаров/услуг: Договор, счет, накладная или акт, выписанный вами, счет-фактура (если вы на ОСНО).
Совет: С первого дня заведите папки (электронные и/или бумажные) для систематического хранения документов по контрагентам и периодам.
Первые отчеты: календарь обязательств
Даже при отсутствии деятельности в первые месяцы некоторые отчеты сдавать необходимо.
Нулевая отчетность нового ООО (если нет операций, сотрудников и имущества):
- Бухгалтерская отчетность (на ОСНО и УСН): Упрощенные баланс и отчет о финансовых результатах. Срок: в течение 3 месяцев после окончания года (до 31 марта). Для первого года работы срок отсчитывается со дня регистрации.
- Налоговая отчетность:
- На УСН: Декларация по УСН. Срок: до 31 марта года, следующего за отчетным (первую декларацию вы сдадите через год).
- На ОСНО: Декларация по налогу на прибыль (ежеквартально), Декларация по НДС (ежеквартально). Даже нулевые.
- Отчетность за работников: Если сотрудников нет, эту отчетность сдавать не нужно.
- Статотчетность: Сдается только если ООО попало в выборку Росстата (получит уведомление).
Важно! Если в течение 30 дней после регистрации вы не подали заявление о переходе на УСН, вы автоматически окажетесь на ОСНО и будете обязаны сдавать декларацию по НДС за первый же квартал, даже если операций не было.
Типичные ошибки новичков
- Пропуск срока уведомления о переходе на УСН. Самая частая и дорогостоящая ошибка. Ведет к работе на ОСНО со всей сложностью учета и отчетности.
- Смешение личных и корпоративных финансов. Снятие денег со счета ООО на личные нужды учредителя без оформления (дивиденды, зарплата, заем) — это невыплата дивидендов или нецелевое использование средств, что влечет налоговые и юридические риски.
- Неведение или формальное ведение учета. Надежда на то, что «в первый год можно ничего не делать». Отсутствие учетной политики, первичных документов, регистров.
- Некорректное оформление отношений с учредителем. Если учредитель работает в компании, с ним должен быть заключен трудовой договор, начисляться зарплата и уплачиваться страховые взносы. Работа «за идею» незаконна.
- Игнорирование кассовой дисциплины. При работе с наличными (внесение уставного капитала, снятие денег, расчеты) необходимо соблюдать лимит кассы, оформлять ПКО и РКО.
- Несдача нулевой отчетности. Отсутствие операций не освобождает от обязанности сдавать нулевые декларации по налогам и бухотчетность. Штраф за несдачу бухбаланса — 200 руб. (ст. 119.1 НК РФ), за налоговую декларацию — от 1000 руб.
Когда лучше сразу отдать бухгалтерию на аутсорсинг
Принятие решения о передаче учета профессионалам на старте — стратегически верный ход в большинстве случаев. Рассмотрите аутсорсинг, если:
- Учредитель не является бухгалтером. Попытки разобраться «на ходу» почти гарантированно приведут к ошибкам.
- Выбран режим ОСНО. Учет НДС, налога на прибыль требует высокой квалификации.
- Планируется активная деятельность с первого дня. Большой объем первичных документов отнимет все время у руководителя.
- В планах — найм сотрудников. Кадровый учет и расчет зарплаты — одна из самых сложных и рискованных областей.
- Важна финансовая экономия. Стоимость услуг аутсорсинга для малого ООО зачастую ниже, чем зарплата штатного бухгалтера, и уж точно ниже, чем потенциальные штрафы за ошибки.
- Нужно сконцентрироваться на бизнесе. Время руководителя — самый ценный ресурс. Его стоит тратить на развитие продукта и продажи, а не на изучение проводок.
Заключение: Бухгалтерский учет при открытии ООО — это не формальность, а фундамент юридической и финансовой устойчивости компании. Инвестиции времени или средств в его правильную постановку с первых дней многократно окупятся, избавив от стресса, штрафов и проблем с налоговыми органами в будущем.
Часто задаваемые вопросы
Обязательно ли открывать расчетный счет для нового ООО?
Закон не устанавливает конкретного срока, но без расчетного счета компания не сможет проводить безналичные платежи, получать оплату от клиентов (юрлиц) и платить налоги. Фактически вести деятельность без счета невозможно. Открыть его рекомендуется сразу после регистрации.
Может ли директор-учредитель вести бухгалтерию ООО самостоятельно?
Да, может, если ООО относится к субъектам малого предпринимательства (соответствует критериям по выручке и численности). Однако директор несет полную ответственность за правильность учета. При отсутствии профильного образования и опыта высок риск ошибок.
Нужно ли новому ООО на УСН сдавать бухгалтерский баланс?
Да, все ООО, включая применяющие УСН, обязаны вести бухгалтерский учет и сдавать бухгалтерскую (финансовую) отчетность по итогам года (ч. 1 ст. 6 закона №402-ФЗ). Они могут использовать упрощенные формы баланса и отчета о финрезультатах.
Что будет, если не подать заявление на УСН в первые 30 дней?
Компания автоматически начнет применять общую систему налогообложения (ОСНО). Чтобы перейти на УСН после этого, придется дождаться конца года и подать уведомление до 31 декабря текущего года. Переход будет возможен только со следующего календарного года.
Какие документы нужно хранить в первую очередь?
Все первичные документы, подтверждающие доходы и расходы: договоры, счета, накладные (ТОРГ-12), акты, платежные поручения, кассовые чеки, банковские выписки. Срок хранения — не менее 5 лет (для некоторых документов, например, по персоналу, — 50-75 лет).
Бухгалтерия под ключ для ООО и ИП
Полный цикл услуг: ведение учёта, расчёт зарплаты, сдача отчётности и сопровождение проверок.
Свяжитесь с нами — ответим в рабочее время.
Тел: +7 (919) 625-70-70 E-mail: gdebux@yandex.ru